
INVESTISSEMENT HALAL EN FRANCE : CONFORMITÉ ET PERFORMANCES
L’investissement halal consiste à placer son épargne dans des actifs conformes à la finance islamique, sans intérêt (riba) et sans secteur interdit. Il existe en France et couvre aujourd’hui l’essentiel des besoins patrimoniaux : des enveloppes (PER, PEA, CTO, assurances-vies française et luxembourgeoise, contrats de capitalisation) et des supports (SCPI, actions, sukuk, or, fonds infrastructures). La conformité de ces produits est contrôlée par des Shariah Boards, et des conseillers financiers spécialisés accompagnent les investisseurs. Mais le marché est jeune, et tous ces acteurs ne se valent pas. Trois risques en découlent : perdre son capital dans une arnaque, investir dans un produit fiscalement inadapté, ou souscrire un produit qui serait halal seulement de nom.
Trois bonnes pratiques les réduisent :
- un produit autorisé à la vente en France,
- un avis public d'un Shariah Board indépendant, aux membres identifiés,
- un conseil rémunéré par le client, sans commission versée par les établissements financiers.
- Rédigé par Christophe Barthélémy
- Mise à jour le 20 août 2026 • Prochaine revue le 10 janvier 2027
Lina Conseil : ORIAS n° 25002326, courtier en opérations de banque et services de paiement (COBSP).
Sources : AMF, ACPR, ORIAS, AAOIFI, Académie internationale du fiqh islamique (OCI). Références détaillées en fin de page
L'investissement halal est-il possible en France?
Oui, c’est possible et depuis bientôt 20 ans, et la France est plutôt un terrain propice pour la finance islamique. Le Sénat, qui s’est saisi du sujet dès 2008, a conclu qu’aucun obstacle juridique ou fiscal insurmontable ne s’y opposait. L’administration fiscale a suivi, en encadrant quatre contrats de finance islamique : murabaha, sukuk, ijara, istisna, dans une doctrine codifiée toujours en vigueur (1).
Il est dommage, en 2006, que « investissement halal » puisse encore signifier « 0 % de rendement » chez tant de gens. Comme si l’Islam condamnait l’enrichissement… C’est une croyance à la fois fausse, coûteuse et étrangement répandue. En France, des millions de musulmans se sont laissés convaincre que le compte courant constituait leur seul horizon financier, qu’il n’y avait aucune alternative au livret A et au fait de se débarrasser des intérêts.
Paradoxe : la peur d’un enrichissement illicite conduit à l’appauvrissement. Pourquoi ? Parce qu’une somme « dormante » se réduit progressivement sous l’effet de l’inflation.
Or, il n’est aucune opposition de principe entre l’augmentation du patrimoine et la préservation des convictions.
Oui, l’économie réelle offre des opportunités conformes à l’éthique musulmane.
Sources de cette section (note 1)
1. Sénat, rapport d’information n° 329 du 14 mai 2008 de Jean Arthuis au nom de la commission des finances, « La finance islamique en France : quelles perspectives ? »
https://www.senat.fr/rap/r07-329/r07-329_mono.html
Direction générale des finances publiques, instructions fiscales du 25 février 2009 sur la murabaha et les sukuk, puis du 24 août 2010 sur l’ijara et l’istisna · codifiées depuis au Bulletin officiel des finances publiques, BOI-DJC-FIN « Dispositions juridiques communes Finance islamique », 12 septembre 2012, toujours en vigueur
https://bofip.impots.gouv.fr/bofip/6694-PGP.html
L’investissement halal comporte-t-il des risques ?
Oui, il y a toujours un ou plusieurs risques !
En finance islamique l’une des règles de base est la règle des 3P : le « partage des pertes et profits (2) ». La conformité religieuse n’est pas une garantie de capital, elle n’a pas vocation à protéger d’une baisse de valeur (ou le prix) de l’un de vos actifs.
En revanche, elle vise à garantir que les mécanismes d’investissement respectent les principes religieux, dont la répartition et la clarté du risque. C’est l’une des principales différences avec Le riba qui garantit un rendement fixe, quoi qu’il arrive. Dans « l’économie réelle », qu’il s’agisse d’entreprises, de matières premières (or, argent, etc.) ou d’immobilier, toutes les valeurs évoluent, à la hausse ou la baisse ! C’est, par exemple, l’entreprise qui perd son principal client, le cours de l’or qui grimpe suite à une crise ou le bien immobilier qui ne trouve pas son locataire.
Aussi, quelques règles de prudence s’imposent :
- Diversifier : ne pas mettre tous ses œufs dans le même panier
- Allonger l'horizon d'investissement : même s’il ne l’annule pas, le temps réduit le risque (3)
- S’assurer une épargne de précaution, pour ne pas être contraint de vendre ses actifs au mauvais moment
Sources de cette section (notes 2,3)
2. AAOIFI, Norme Shari’ah n° 13 « Mudarabah » et Norme Shari’ah n° 12 « Sharikah (Musharakah) and Modern Corporations » : le partage des résultats est fixé en proportion et jamais en montant garanti ; la perte est supportée par l’apporteur de capitaux à hauteur de son apport, et le gestionnaire ne peut garantir ni le capital ni le profit.
https://aaoifi.com/ss-13-mudarabah/?lang=en
https://aaoifi.com/ss-12-sharikah-musharakah-and-modern-corporations/?lang=en
3. J.-F. de Laulanié, « Les placements de l’épargne à long terme », Economica, 2016 : sur les performances étudiées de 1857 à 2015. Repris par l’AMF, « Stimuler l’investissement de long terme en actions », juillet 2017, note 26, qui conclut de ses propres calculs que « le temps réduit le risque mais ne l’annule pas complètement ». https://www.amf-france.org/sites/default/files/private/2020-08/stimuler-linvestissement-de-long-terme-en-actions.pdf
Comment vérifier qu'un placement est vraiment halal ?
1. Le rendement ou le capital investi ne doit pas être garanti d'avance
Un investissement conforme rejette tout mécanisme garantissant un rendement fixe, ou la protection du capital investi. Cette première exigence est fondamentale. Ici la finance islamique prend ses distances avec l’intérêt (riba).
Concrètement, un livret bancaire classique ou un fonds en euros conventionnel, fondés sur un taux garanti, ne répondent donc pas à cette exigence. (4)
Sources de cette section (note 4)
4. AAOIFI, Norme Shari’ah n° 13 « Mudarabah » (norme révisée). Article 8/1 : « The distribution of profit must be on the basis of an agreed percentage of the profit and not on the basis of a lump sum or a percentage of the capital » une rémunération calculée en pourcentage du capital déposé, mécanisme du livret ou du fonds en euros, est donc exclue. Article 8/5 : si une partie stipule qu’elle recevra une somme forfaitaire, le contrat est nul. Article 6 : le bailleur de capitaux peut obtenir des garanties du gestionnaire, mais ne peut les mettre en jeu qu’en cas de faute, de négligence ou de manquement au contrat, jamais pour une perte de marché. https://aaoifi.com/wp-content/uploads/2020/08/SS-13-Mudarabah.pdf
2. L'activité financée doit être licite
Au-delà du support d’investissement, il faut prendre garde aux activités financées. À ce titre, l’alcool, le tabac, les banques conventionnelles, l’armement, les jeux d’argent ou la pornographie ne sauraient constituer un investissement halal. (5) (6)
Sources de cette section (notes 5, 6)
5. Académie internationale du fiqh islamique (OCI), Résolution n° 63 (1/7), 7e session, Djeddah, 9-14 mai 1992, « Les marchés financiers » : est interdite la participation au capital de sociétés dont l’objet même est illicite, et l’interdiction reste le jugement de principe pour les sociétés dont l’activité principale est licite mais qui recourent à des opérations à intérêt.
https://iifa-aifi.org/fr/33350.html
6. AAOIFI, Norme Shari’ah n° 21, filtrage sectoriel et financier des actions. https://aaoifi.com/ss-21-financial-paper-shares-and-bonds/?lang=en
3. La conformité doit être attestée par un Shariah Board identifié
Si « halal » est un principe, c’est aussi parfois un simple mot, abusivement employé. Sa valeur dépend des vérifications qu’il rend possibles. D’où l’importance de s’en référer à un Shariah Board, aux membres identifiables et dont on peut consulter à la fois les avis et la méthodologie.
Attention, donc, à la simple mention commerciale : elle n’apporte, à elle seule, aucune garantie. (7)
Sources de cette section (note 7)
7. AAOIFI, Normes de gouvernance relatives au Shari’ah Supervisory Board : nomination et composition, fonctions et opérations, revue et rapport annuel. Le comité doit compter au moins trois membres, être indépendant de la direction, et publier un rapport annuel précisant l’étendue de sa revue et son opinion sur la conformité de l’établissement. URL : https://aaoifi.com/issued-standards-2/?lang=en
Un placement halal peut-il cesser de l'être ?
Comme les êtres, les sociétés évoluent et des pratiques impeccables peuvent devenir douteuses avec le temps. Un suivi est donc nécessaire. Cependant, c’est une tâche qui ne vous incombe pas si vous travaillez avec des professionnels de la finance islamique. Le comité de conformité se charge alors de vérifier la continuité des conformités et de signaler tout écart avec les critères exigibles.
Chez Lina, notre suivi a déjà conduit à retirer des fonds de notre sélection. Certifiés au départ, ils avaient ensuite investi dans des entreprises de l’armement : nous avons décidé de les écarter. Un contrôle crédible ne s’arrête pas au label initial, il se poursuit dans la durée.
Ici comme ailleurs, savoir renoncer est aussi une marque de probité.
Quel est le meilleur placement halal ?
Le « meilleur » placement ? Il n’existe pas, et c’est un principe fondamental. Un « bon » placement, en revanche, est adapté au profil de l’investisseur et ses projets.
Le placement idéal pour une personne n’est pas le même que celui de son voisin. Et le placement idéal, pour cette même personne, ne l’était pas nécessairement il y a 5 ans, ou ne le sera plus dans 5 ans.
Pourquoi n'existe-t-il pas de meilleur placement halal ?
Tout investissement n’a de sens qu’au regard du projet qu’il accompagne. Si vous avez besoin de votre argent dans 5 ans ou dans 20 ans, votre conseiller financier ne vous proposera pas la même chose ! Idem si vous êtes très fiscalisé ou pas du tout ! Plusieurs critères permettront la construction d’une stratégie d’investissement : votre âge, votre appréhension au risque, votre capacité à subir des pertes, etc. (8) (9)
Au fond, demander à votre conseiller financier quel est le meilleur placement revient à demander à votre pharmacien quel est le meilleur médicament.
La recherche d’un rendement élevé est une tentation compréhensible mais risquée. Un peu comme conduire un bolide sans destination.
Sources de cette section (notes 8, 9)
8. AMF, Position-recommandation DOC-2019-03, Exigences d’adéquation de la directive MIF II : le professionnel doit recueillir les objectifs d’investissement du client, dont son horizon de placement, sa tolérance au risque et sa capacité à subir des pertes, avant toute recommandation personnalisée. URL : https://www.amf-france.org/fr/reglementation/doctrine/doc-2019-03
9. ACPR, Recommandation 2024-R-03 du 21 novembre 2024 sur le recueil des informations relatives au client pour le devoir de conseil et la recommandation personnalisée (remplace la 2013-R-01). URL : https://acpr.banque-france.fr/fr/publications-et-statistiques/publications/recommandation-2024-r-03-du-21-novembre-2024-sur-le-recueil-des-informations-relatives-au-client
Pourquoi ne pas tout investir dans le produit le plus rentable ?
Car c’est trop risqué ! En finance, qui dit rentabilité dit instabilité : un placement qui rapporte beaucoup sur la durée traverse forcément de fortes secousses en chemin.
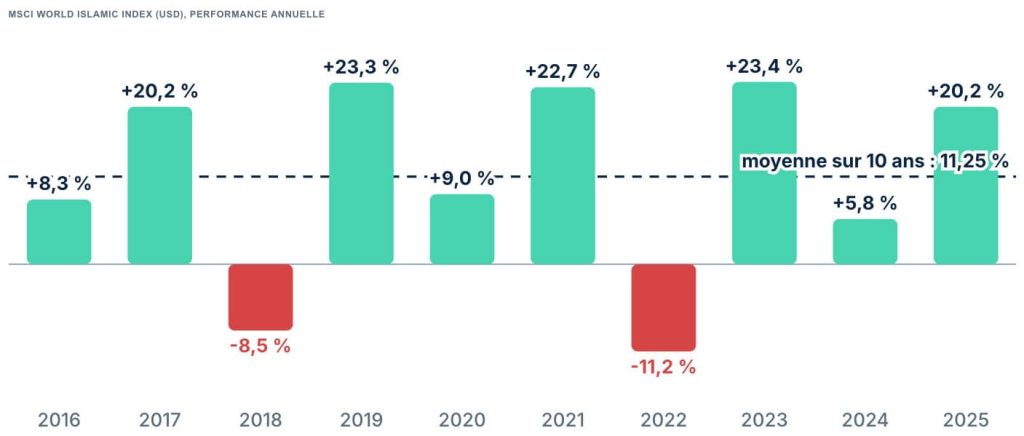
Prenons l’indice mondial des actions conformes (10). Sur dix ans, il affiche 11,25 % par an en moyenne. Voici ce qu’il a fait année après année.
|
Année
|
2016
|
2017
|
2018
|
2019
|
2020
|
2021
|
2022
|
2023
|
2024
|
2025
|
|---|---|---|---|---|---|---|---|---|---|---|
|
Perf.
|
+8,3%
|
+20,2%
|
-8,5%
|
+23,3%
|
+9,0%
|
+22,7%
|
-11,2%
|
+23;4%
|
+5,8%
|
+20,2%
|
Aucune de ces dix années n’a fait entre 10 et 12 %. Pas une seule. Deux sont négatives, quatre dépassent 20 %. Si la moyenne se constate à la fin, elle n’est pourtant jamais directement vécue.
Voilà pourquoi on ne place pas tout au même endroit. Celui qui avait un besoin urgent d’argent fin 2022 a vendu au pire moment : l’année suivante, le fonds regagnait 23 %.
Sources de cette section (note 10)
(10) MSCI World Islamic Index (USD), Index Factsheet du 31 juillet 2026, rendements bruts, performances annuelles 2016 à 2025 et rendement annualisé sur dix ans de 11,25 % (période glissante close le 31 juillet 2026). Indice filtré selon des critères sectoriels et financiers de conformité, exprimé en dollars, hors frais et hors fiscalité. Les performances passées ne préjugent pas des performances futures. https://www.msci.com/documents/10199/255599/msci-world-islamic-index.pdf
Combien de temps avant de récupérer mon investissement ?
Comptez 5 ans au minimum, 20 dans l’idéal. La valeur d’une action, d’un bien immobilier ou de votre or, monte et descend régulièrement. Vendre pendant un creux transforme une baisse passagère en perte définitive.
Deux durées doivent coïncider : la date à laquelle vous aurez besoin de cet argent, et le délai pour revendre votre actif : ce qu’on appelle la liquidité d’un actif.
Notez qu’une action cotée se revend en quelques jours. À l’inverse, revendre une part de startup ou un bien immobilier peut prendre des mois, voire des années.
Quel placement pour quel projet ?
Pour simplifier nous pouvons dire qu’un projet, c’est une échéance et une somme. Deux données concrètes, qui suffisent à écarter la plupart des placements et choisir parmi ceux qui restent.
Ainsi selon vos projets (et bien sûr votre appréhension au risque, votre fiscalité, votre situation financière et familiale, etc.) différentes stratégies d’investissement vous seront proposées.
Un horizon long autorise plus de risque au départ, et le PER y ajoute un avantage fiscal quand votre situation s’y prête.
Études des enfants, apport immobilier : commencer tôt avec peu coûte moins cher que tard avec beaucoup.
- Générer des revenus complémentaires
Avec une bonne stratégie ! À quel moment on passe d’une stratégie capitalisante à une stratégie distribuante ! Beaucoup ont vu leurs investissements et leur rendement fondre inutilement, dans des frais et de la fiscalité !
- Protéger son capital
L’inflation grignote ce qui dort : tout sécuriser, c’est perdre à coup sûr. Les sukuk sont peu volatils sans garantir le capital, et une petite part dynamique dope le rendement sans exposer l’essentiel (11)(12).
Sources de cette section (notes 11, 12)
11. A. Thauvron (coord.), Gestion de patrimoine : stratégies juridiques, fiscales, financières et immobilières, Dunod, édition 2025/2026, chapitre 18, p. 373 : « La diversification repose sur le fait que le risque d’un placement est atténué par la combinaison de différents actifs financiers. La constitution du portefeuille, et son évolution, visent à réduire le risque global du placement, mesuré par la variance de sa rentabilité, en y combinant des actifs de risque différent. »
12. F. J. Fabozzi et F. A. Fabozzi, Bond Markets, Analysis, and Strategies, 10e édition, MIT Press, chapitre 24, p. 588 : « Today, more often portfolio managers pursue what is referred to as a core/satellite strategy. Basically, this strategy involves building a blended portfolio using an indexed and active strategy. The core component is a low-risk portfolio constructed using one of the indexing strategies. The satellite component is constructed using an active strategy. It is this component of the portfolio where the manager makes bets. »
Quels placements pour quel horizon ?
Ne pas investir. L’échéance est trop proche pour risquer une baisse lorsque vous aurez un besoin urgent de votre argent.
Les sukuk. Leur volatilité, relativement limitée, permet d’investir sans exposer une somme potentiellement utile à moyen terme.
Les sukuk, mais aussi les actions et l’or.
Les sukuk, les actions, l’or et la SCPI.
Quelle est la différence entre une enveloppe et un support ?
Le support représente votre investissement : l’action d’une entreprise, une part de sukuk, un actif immobilier, etc. C’est lui qui génère un rendement et déclenche, par conséquent, l’impôt.
L’enveloppe, quant à elle, n’est pas un placement en soi ; il s’agit d’un contrat conclu avec un assureur ou un établissement financier (comme l’assurance-vie, le PER ou le PEA) qui va accueillir vos investissements (vos supports). Ce cadre juridique prévoit que, si vous investissez selon des modalités précises et pour une durée définie, vous bénéficierez d’une fiscalité plus avantageuse.
Pourquoi prendre une enveloppe et ne pas investir en direct ?
Pour obtenir un avantage fiscal. Si vous investissez directement, chaque plus-value sera taxée l’année où vous vendrez. Avec une enveloppe, vous changez de support sans payer quoi que ce soit, et n’êtes imposé qu’à la sortie, avec un taux souvent allégé après quelques années.
L’assurance-vie ajoute en plus un régime de transmission avantageux. Le rendement ne change pas (il provient toujours des supports), mais il est bien moins imposé.
Assurance-vie, PER, PEA, compte-titres : quelles sont les enveloppes halal disponibles ?
L’enveloppe est un contrat avec un établissement financier : si elle ne rapporte rien par elle-même, elle réduit cependant l’impôt sur ce que rapportent vos supports. Voici ce que chacune d’elles permet.
|
Enveloppe
|
Pour qui / quel objectif
|
Fiscalité
|
Disponibilité
|
|---|---|---|---|
|
Assurance-vie
|
Épargne long terme, transmission
|
Allégée après 8 ans
|
À tout moment
|
|
PER
|
Préparer la retraite, réduire l'impôt
|
Déduction à l'entrée, imposition à la sortie
|
Bloqué jusqu'à la retraite (sauf déblocage)
|
|
PEA
|
Actions sur le long terme
|
Avantage après 5 ans
|
A tout moment
|
|
Compte-titres
|
Liberté totale, diversification
|
Pleine sur les gains
|
À tout moment
|
|
Contrat de capitalisation
|
Personne physique et morale, transmission de son vivant
|
Proche de l'assurance-vie (pour la personne physique)
|
À tout moment
|
1. Une assurance-vie halal, ça existe vraiment ?
Oui, en France deux contrats d’assurance-vie halal sont certifiés conformes.
L’expression est contre-intuitive car une assurance-vie halal n’est pas, à proprement parler… une assurance. Les contrats proposés par Lina neutralisent les options assurantielles incompatibles avec la finance islamique. Ne demeurent ainsi que les avantages juridiques et fiscaux de cette enveloppe (13).
En somme, les fonds sélectionnés sont conformes aux exigences du Shariah Board, tandis que les clauses problématiques (garantie plancher, sortie obligatoire en rente viagère, etc.) sont d’office écartées.
Sources de cette section (note 13)
13. AAOIFI, Norme Shari’ah n° 23, « Agency and the Act of an Uncommissioned Agent (Fodooli) », appendice sur le fondement des règles : « the fiqh principle that « What matters in contracts are intentions and meanings rather than wording and constructions » ». Traduction : ce qui compte dans les contrats, ce sont les intentions et les sens, non les termes et les formes. https://aaoifi.com/ss-23-agency-and-the-act-of-an-uncommissioned-agent-fodooli/?lang=en
2. Un PER halal, ça existe ?
Oui, mais un seul PER halal est aujourd’hui disponible en France.
Une partie de vos versements est déduite de votre revenu imposable, selon une limite dépendant de vos revenus et de votre statut.
Notez qu’il ne s’agit pas d’une économie définitive : l’imposition est reportée à la retraite, ce qui rend le mécanisme intéressant surtout si vous êtes fortement fiscalisé aujourd’hui et le serez moins demain.
La contrepartie ? Un blocage jusqu’à la retraite, sauf cas prévus par la loi, dont l’achat de votre résidence principale.
3. Un PEA halal, c'est possible ?
Oui, depuis peu ! Jusqu’alors, le Plan d’Épargne en Actions était inaccessible aux musulmans dans un cadre conforme.
Depuis 2026, Lina ouvre cette possibilité en proposant un PEA exclusivement investi sur des actions halal.
Cette enveloppe ouvre droit à des avantages fiscaux propres au PEA après cinq années de détention.
SCPI, sukuk, actions, or : quels sont les investissements halal disponibles ?
|
Support
|
Rôle
|
Risque
|
Liquidité
|
Horizon
|
|---|---|---|---|---|
|
SCPI
|
Revenus immobiliers réguliers
|
Moyen, illiquidité
|
faible
|
8 à 10 ans
|
|
Actions / ETF filtrés
|
Valorisation long terme
|
Élevé, volatil
|
forte
|
8 ans et plus
|
|
Sukuk
|
Diversification stable
|
Faible à moyen
|
forte
|
Moyen
|
|
Or
|
Valeur refuge, protection
|
Volatil court terme
|
forte
|
Long
|
|
Private equity
|
Diversification, économie réelle
|
Élevé, illiquide
|
Très faible
|
Long, patrimoine constitué
|
|
Infrastructure
|
Actifs réels, revenus réguliers
|
Moyen
|
forte
|
Long
|
Accordons une attention particulière à quelques placements. Tous n’ont pas le même enjeu et certains concentrent les interrogations, parfois les inquiétudes des musulmans.
1. Une SCPI halal, ça existe ?
Oui, une seule SCPI halal en France, validée par un comité de conformité. Vous détenez une fraction d’un patrimoine immobilier géré collectivement : de l’investissement locatif dès 1 010 euros, sans emprunt, sans gestion de locataires, réparti sur plusieurs immeubles.
Même s’il s’agit du produit qui parle le plus aux investisseurs débutants, il n’est pas pour autant adapté à tous : les frais et la fiscalité demandent une vigilance particulière, et la SCPI prend surtout son sens durant la phase de distribution, après une phase de capitalisation déjà bien avancée. (14)
Sources de cette section (note 14)
(14) A. Thauvron (coord.), Gestion de patrimoine, Dunod, édition 2025/2026, chapitre 25 « Stratégie patrimoniale », section « Le remploi des capitaux », § « Préférer la capitalisation à la distribution », p. 550 : « la fiscalité sur les revenus est bien souvent plus pénalisante que la fiscalité sur les plus-values. Notre stratégie sera donc d’éviter les produits qui distribuent des revenus, pour privilégier les produits dits de capitalisation. »
2. Quelles actions et quels ETF sont halal ?
L’action est conforme après avoir passé 2 filtres.
- L'activité de l'entreprise doit être licite : ni alcool, ni tabac, ni armement, ni banque conventionnelle, ni jeux d'argent, ni pornographie.
- Et elle ne doit pas recourir au riba, ni en empruntant à intérêt, ni en plaçant sa trésorerie contre intérêt. Ici plusieurs avis coexistent, certains exigent le respect total des exigences qui précèdent, et d’autres institutions fixent des seuils à ne pas dépasser.
Attention, ce sont des tolérances et non des autorisations : le principe reste l’interdiction.
Sources de cette section (note 15)
15. plusieurs positions coexistent:
● L’Académie internationale du fiqh islamique (OCI), Résolution n° 63 (1/7), Djeddah, mai 1992 pose que « en principe, il est illicite de prendre des actions dans les sociétés qui recourent, même à titre occasionnel, à des pratiques illicites telles que l’usure, même si leurs activités essentielles sont licites », et n’a fixé aucun seuil, la question ayant été reportée en 1995 par sa Résolution n° 87 (4/9) (https://iifa-aifi.org/en/32514.html).AAOIFI, Norme Shari’ah n° 21, section 3/4. https://iifa-aifi.org/fr/33350.html,
Aaoifi tolère des exemptions à cette interdiction de principe : emprunts à intérêt et dépôts rémunérés inférieurs chacun à 30 % de la capitalisation boursière, revenus non conformes inférieurs à 5 % des revenus totaux, appréciés sur le dernier bilan audité. https://aaoifi.com/ss-21-financial-paper-shares-and-bonds/?lang=en
3. Qu'est-ce qu'un sukuk ?
Un sukuk est un titre de copropriété sur un actif réel, un immeuble, une infrastructure, un parc de matériel : vous en détenez une part, et vous êtes rémunéré par ce qu’elle produit, loyers ou revenus d’exploitation. Ce n’est pas une « obligation islamique », contrairement à ce qu’on lit souvent. Une obligation est un prêt qui rapporte un intérêt.
La conséquence est double. Le rendement n’est pas garanti, puisqu’il dépend de l’actif. Mais, bien qu’il soit coté en Bourse, il varie peu, ce qui fait du sukuk le support le moins risqué d’un portefeuille conforme, sans être pour autant un placement à capital garanti.
4. Comment investir dans l’or sans riba ?
En prenant réellement possession du métal, et en payant comptant. C’est la règle centrale : l’or fait partie des biens dont l’échange exige une contrepartie immédiate, sans délai ni crédit. Un achat à terme, un paiement échelonné ou une position sur un cours sans or derrière ne sont pas conformes.
Concrètement, cela oriente vers de l’or physique alloué, c’est-à-dire des lingots ou pièces identifiés à votre nom, conservés dans un coffre professionnel, avec un titre de propriété.
L’achat à distance reste possible dès lors que le transfert de propriété et le règlement sont simultanés.
5. Quelles sont les solutions de private equity halal ?
En août 2026, aucune plateforme ni aucun fonds accessible en France ne réunissent les trois conditions :
- validation par un Shariah Board ;
- cadre légal français ;
- reconnaissance par l'AMF.
Il ne reste que l’investissement en direct, au capital d’une entreprise que vous connaissez.
C’est pourtant la forme la plus pure du partage des pertes et des profits puisque vous êtes associé. Si l’entreprise réussit, vous gagnez. Si elle échoue, vous perdez, sans aucun mécanisme de garantie. C’est aussi le support le plus exigeant. L’argent est immobilisé plusieurs années, souvent sans date de sortie connue, et la perte totale est toujours possible.
En conséquence, il vient en complément d’un patrimoine déjà constitué, jamais comme premier placement.
Lina prépare une solution d’investissement halal dans les startups françaises (voir aussi notre page private equity halal). Le dossier est en cours d’instruction auprès de l’AMF.
Comment choisir son conseiller en investissement halal ?
À quoi sert un conseiller financier ?
Un conseiller financier accrédité vous donne accès aux produits financiers et ou aux enveloppes (PER, assurance vie, etc.) qui ne sont généralement pas accessibles au particulier.
Bien sûr, il vous guide pour définir votre stratégie d’investissement, vous accompagne sur l’aspect fiscal, surveille que vos investissements restent conformes dans le temps, vous aide pour le calcul de votre Zakat, pour votre déclaration d’impôts, et vous permet de réaliser vos arbitrages lorsque cela est nécessaire.
Naturellement, tout ceci ne vaut que si vous avez choisi un conseiller en investissement indépendant, et pas un vendeur de produits financiers.
Quelle est la formation d’un conseiller en finance islamique ?
Il n’existe pas de diplôme d’État de conseiller en finance islamique. Le conseiller doit fatalement s’être formé sur ces trois sujets :
- La finance et la gestion de patrimoine : savoir construire une allocation, arbitrer entre enveloppes, maîtriser la fiscalité française et la transmission.
- Les bases de la finance islamique : les formes de riba, les exigences d’un contrat conforme, le calcul de la zakat sur des produits d’investissement.
- Le cadre réglementaire qui autorise à distribuer des produits financiers : capacité professionnelle, immatriculation au registre ORIAS, formation continue annuelle.
Lorsqu’un conseiller se présente, soyez attentif à ces éléments :
- Ne pas confondre habilitation et compétence. Le statut de conseiller en investissements financiers (CIF), ou de courtier en assurance (COA) autorise à exercer : il atteste que vous connaissez vos obligations réglementaires, que vous êtes en mesure de conseiller un client, mais pas que vous savez construire une stratégie patrimoniale globale.
- La « master en finance islamique », quant à lui, donne un aperçu des règles de fiqh sur les transactions, mais ni la fiscalité française, ni la gestion de patrimoine, ni le conseil en investissement n’y sont abordés.
- Une formation ou une expérience de comptable, de contrôleur de gestion ou d’auditeur n’a jamais formé à la finance, au sens du conseil en investissement d’un particulier. Beaucoup de professions revendiquent le conseil patrimonial. Peu couvrent à la fois le droit, la fiscalité et la finance, qui sont pourtant indissociables (16). Concrètement savoir lire des comptes ne signifie pas avoir une expertise patrimoniale.
Sources de cette section (note 16)
(16) A. Thauvron (coord.), Gestion de patrimoine, Dunod, édition 2025/2026, chapitre 1 « Les professionnels de la gestion de patrimoine », p. 21 : « beaucoup de professions liées au conseil revendiquaient la pratique du conseil patrimonial. Mais bien peu avait un regard sur toutes les dimensions juridique, fiscale et économique du patrimoine privé comme du patrimoine professionnel ».
Comment se rémunère un conseiller en finance islamique ?
De deux façons possibles, et cette différence change tout.
- Soit il est payé par vous, en honoraires, et il est ainsi indépendant (17)(18).
- Soit il est payé par les établissements dont il distribue les produits, en commissions, et son intérêt n'est alors plus forcément le vôtre. En effet, certains produits le rémunèrent mieux, ce qui ouvre la voie aux conflits d'intérêts. Dans ce cas précis, on parle d’un conseil non indépendant.
Attention au mot « indépendant ». Beaucoup l’emploient pour dire qu’ils n’appartiennent pas à une banque. Au sens de la réglementation européenne, un conseiller ne peut se déclarer indépendant que s’il examine un éventail large de produits et qu’il ne conserve aucune commission versée par les producteurs. Posez directement la question, et vérifiez la réponse dans le Document d’Entrée en Relation.
Attention au mot « indépendant ». Beaucoup l’emploient pour dire qu’ils n’appartiennent pas à une banque. Au sens de la réglementation européenne, un conseiller ne peut se déclarer indépendant que s’il examine un éventail large de produits et qu’il ne conserve aucune commission versée par les producteurs. Posez directement la question, et vérifiez la réponse dans le Document d’Entrée en Relation.
Chez Lina, aucun frais de souscription sur l’assurance-vie et le PER, et les commissions perçues sur les SCPI sont reversées au client.
Sources de cette section (note 17)
(17) Directive 2014/65/UE du 15 mai 2014 concernant les marchés d’instruments financiers, dite MIF 2, article 24, paragraphe 7 : « Lorsqu’une entreprise d’investissement informe le client que les conseils en investissement sont fournis de manière indépendante, ladite entreprise d’investissement : a) évalue un éventail suffisant d’instruments financiers disponibles sur le marché, qui doivent être suffisamment diversifiés quant à leur type et à leurs émetteurs, ou à leurs fournisseurs […] et ne doivent pas se limiter aux instruments financiers émis ou fournis par l’entreprise d’investissement elle-même ou par des entités ayant des liens étroits […] ; b) n’accepte pas, en les conservant des droits, commissions ou autres avantages monétaires ou non monétaires en rapport avec la fourniture du service aux clients, versés ou fournis par un tiers. » Le paragraphe 4 du même article impose d’indiquer au client, avant tout conseil, si celui-ci est fourni de manière indépendante. https://eur-lex.europa.eu/legal-content/FR/TXT/HTML/?uri=CELEX:32014L0065
(18) AMF, Position-recommandation DOC-2026-02, Restitution de rémunérations par un conseiller en investissements financiers à des clients. Doctrine la plus récente de l’AMF sur le sujet, rubrique « Commercialisation, relation client ». https://www.amf-france.org/fr/reglementation/doctrine/doc-2026-02 Voir aussi DOC-2013-10 sur les incitations et rémunérations.
https://www.amf-france.org/fr/reglementation/doctrine/doc-2013-10
À quoi reconnaît-on un bon conseiller en finance islamique ?
Il y a trois exigences, dont aucune n’est facultative : la connaissance, l’expérience et l’honorabilité.
La connaissance couvre trois domaines à la fois : la finance, la gestion de patrimoine et les règles de la finance islamique. Deux sur trois ne suffisent pas : sans le fiqh on vend un produit non conforme, sans compétence patrimoniale on passe à côté de votre fiscalité.
L’expérience suppose, par exemple, d’avoir déjà conseillé quand les marchés montaient et quand ils s’effondraient, de savoir optimiser la fiscalité d’un client, de savoir reconnaître les produits douteux, les acteurs et partenaires fiables et ceux qu’il faut éviter.
L’honorabilité, enfin. Il ne conseille pas sur le riba la journée et sur l’éthique la nuit, il n’a pas mené ses clients vers des systèmes de Ponzi ni dans des montages où lui seul est gagnant.
Ces trois exigences se vérifient objectivement, et vous pouvez le faire vous-même : nous détaillons la méthode dans notre guide pour reconnaître un acteur fiable en finance islamique.
Par un bilan, jamais par un produit. Une fois le bon partenaire choisi, la première séance ne sert pas à souscrire : elle sert à savoir ce que vous avez, ce que vous devez, ce que vous gagnez, et à quelle échéance vous aurez besoin de quoi. Celui qui propose un contrat avant d’avoir posé ces questions est un vendeur, pas un conseiller.
Ensuite viennent trois étapes, toujours dans cet ordre.
Mettez de côté une épargne de précaution disponible à tout moment. Ce n’est pas de l’investissement, c’est ce qui vous évitera de vendre au mauvais moment. Le reste constitue votre capacité d’investissement.
Un projet devient actionnable quand il porte une somme et une date : 40 000 euros d’apport dans six ans, un complément de 1 000 euros par mois dans 20 ans. Hiérarchisez-les, tous ne se financent pas en même temps.
L’enveloppe découle du projet, jamais l’inverse : l’assurance-vie pour la souplesse et la transmission, le PER quand la fiscalité le justifie, le PEA pour les actions sur le long terme. Puis les supports, en cohérence avec l’échéance que vous venez de fixer.
Questions fréquentes
Investir, c’est facile. Construire une stratégie, beaucoup moins. Le plus difficile n’est pas d’investir, c’est de savoir pourquoi, comment et dans quoi. Voici les réponses courtes aux questions que nos clients nous posent le plus souvent sur l’investissement halal.
Rien ne vous oblige à le fermer, mais les intérêts qu'il verse sont du riba. L'usage courant est de ne pas les consommer et de les donner, sans intention de récompense. En somme, aucun intérêt de le conserver. Mieux vaut ouvrir un compte halal, par exemple à la Chaabi Bank.
Ils se purifient : on les sort de son patrimoine en les donnant, sans en attendre de mérite. Ils ne se réinvestissent pas.
Oui, et les règles varient selon l'actif, l'enveloppe, votre intention, etc. Par exemple, une action détenue pour sa revente ne se calcule pas comme un bien locatif.
Oui, à condition que les entreprises passent le filtre sectoriel et le filtre financier.
À distance oui, si le transfert de propriété et le paiement sont simultanés. En plusieurs fois non : l'or exige un règlement comptant.
Quelques centaines d'euros suffisent en versements programmés. Le vrai préalable n'est pas le montant, c'est l'épargne de précaution.
Oui, et vous ne devriez rien signer sans avoir vu par écrit les frais, la fiscalité et l'horizon recommandé.
Demandez le nom des membres du Shariah Board, la date de l'avis et sa méthodologie. Un logo sans ces trois éléments ne prouve rien.
SOURCES
Autorités et institutions de référence
Autorité des marchés financiers (AMF) https://www.amf-france.org
Autorité de contrôle prudentiel et de résolution (ACPR) https://acpr.banque-france.fr
Registre unique des intermédiaires en assurance, banque et finance (ORIAS) https://www.orias.fr
Accounting and Auditing Organization for Islamic Financial Institutions (AAOIFI) https://aaoifi.com
Académie internationale du fiqh islamique, Organisation de la coopération islamique (IIFA) https://iifa-aifi.org
Bulletin officiel des finances publiques, doctrine Finance islamique (BOFiP) https://bofip.impots.gouv.fr/bofip/6694-PGP.html
Ouvrages de référence
A. Thauvron (coord.), Gestion de patrimoine : stratégies juridiques, fiscales, financières et immobilières, Dunod, édition 2025/2026, ISBN 978-2-10-088561-9.
F. J. Fabozzi et F. A. Fabozzi, Bond Markets, Analysis, and Strategies, 10e édition, MIT Press.
J.-F. de Laulanié, Les placements de l’épargne à long terme, Economica, 2016.
Déjà plus de 1000 Musulmans ont sauté le pas
Je suis très satisfaite des services proposés, de la réactivité et de la transparence dont fait preuve Lina. Je tiens à souligner l'honnêteté et l'éthique dont font preuve les conseillers.
